证券投资管理:构建科学投资管理体系的核心逻辑
证券投资管理是现代企业理财体系的重要组成部分,也是实现资本保值增值的关键环节。随着资本市场的发展与金融工具的丰富,企业如何在风险可控的前提下实现证券资产的合理配置与高效管理,已成为投资管理领域的核心议题。本章围绕证券投资管理的基本框架、主要工具、组合理论与实践要点展开系统阐述。
一、证券投资管理的内涵与目标
证券投资管理,是指企业或机构以自有或受托资金购买股票、债券、基金等有价证券,并通过科学的分析、决策、监控与调整,实现投资收益最大化与风险最小化目标的一系列管理活动。其基本目标可以概括为三个方面:一是收益目标,即通过证券投资获取利息、股息和资本利得,提高资金使用效益;二是风险目标,即在可承受的风险范围内开展投资,避免因过度冒险造成重大损失;三是流动性目标,即保持证券资产的适度变现能力,满足企业日常经营和突发性资金需求。
三个目标之间存在内在张力:高收益往往伴随高风险,而高流动性资产通常收益偏低。因此,证券投资管理的本质是在收益、风险与流动性之间寻求动态平衡,这与投资管理的一般逻辑高度一致。
二、证券投资的种类与工具选择
证券投资工具主要包括债券、股票、证券投资基金及衍生金融工具等。
债券投资以固定收益为主要特征,风险相对较低,主要包括国债、金融债和企业债。企业进行债券投资时,应重点关注信用评级、期限结构与利率走势,合理匹配自身资金的时间安排。
股票投资收益潜力较大,但价格波动明显,需基于基本面分析与技术分析相结合的方法进行决策,并控制单只股票及行业集中度。
证券投资基金通过专业机构进行组合投资,具有分散风险、门槛较低、管理专业等优势,适合缺乏专业投资能力的企业作为间接投资工具。
衍生金融工具如期货、期权等,具有杠杆性和对冲功能,可用于套期保值,但投机性强,须严格限定使用范围与授权额度,纳入全面风险管理体系。
工具选择应根据企业的风险偏好、资金性质、投资期限与专业能力综合确定,避免盲目追逐高收益产品。
三、证券投资组合管理
证券投资组合管理是证券投资管理的核心内容,其理论基础是马科维茨的现代投资组合理论。该理论表明,通过将相关性较低的资产组合在一起,可以在不降低预期收益的情况下降低组合的非系统性风险。
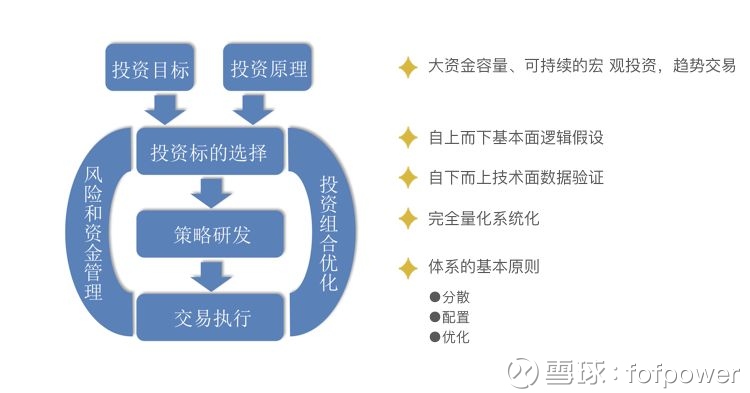
组合管理一般包括四个步骤:第一,确定投资政策,明确投资目标、风险容忍度与约束条件;第二,进行证券分析与估值,筛选备选证券;第三,构建并优化组合,在收益与风险之间寻找有效边界上的最优组合;第四,持续监控与动态调整,根据市场变化和自身资金状况再平衡组合结构。
在实践层面,分散投资是组合管理的基本纪律,应避免单一证券、单一行业和单一市场过度集中。组合的构建须与企业的资产负债结构相协调,防止期限错配引发流动性风险。
四、证券投资的风险管理与绩效评价
证券投资管理必须坚持风险先行。风险管理措施包括:建立投资授权与审批制度,设定单类资产和单一证券的投资限额;实行止损与止盈机制;定期开展敞口分析与压力测试;对衍生工具实施更为严格的专项管理。
绩效评价则是对投资管理效果的反馈。常用指标包括投资收益率、风险调整后收益(如夏普比率)以及与业绩基准的比较。绩效评价应兼顾绝对收益与相对收益、短期表现与长期稳定性,避免以单一期间收益高低简单评判管理水平。
五、投资管理视角下的实践要点
从投资管理整体框架看,证券投资管理需处理好几个关系:一是战略资产配置与战术操作的关系,长期配置决定收益主体,短期操作应服从整体策略而非频繁博弈;二是投资决策与内部控制的关系,决策效率须以规范的制度流程为前提;三是投资收益与企业主业的关系,证券投资应服务企业整体战略,防止资金脱实向虚、过度投机。只有在制度、流程、人才与风控体系协同完善的基础上,证券投资管理才能真正发挥提升资本运作效率的功能。